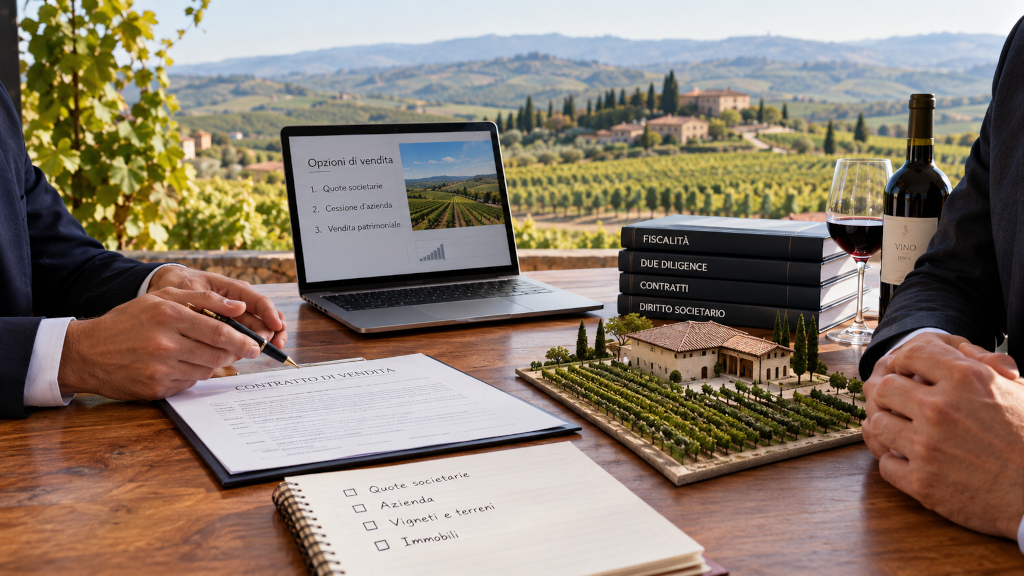
Ma esiste una domanda altrettanto importante, che spesso viene affrontata troppo tardi: che cosa sto effettivamente vendendo?
Le quote della società? L'intera attività produttiva? I vigneti e gli immobili? Oppure soltanto alcuni beni aziendali?
La risposta non è un dettaglio contrattuale. Può cambiare radicalmente la struttura dell'operazione, il ricavato netto per il proprietario, gli obblighi da rispettare e le opportunità di trovare un acquirente.
Per questo motivo, prima ancora di presentare una cantina sul mercato, è opportuno analizzare le diverse possibilità.
1. Cessione delle quote societarie: vendere la società che possiede la cantina
La cessione delle quote, definita anche share deal, consiste nel trasferimento totale o parziale delle partecipazioni di una società.
L'acquirente entra nella proprietà della società, che continua a essere titolare delle proprie attività, dei contratti, dei debiti e degli altri rapporti giuridici.
Se la società possiede vigneti, immobili, impianti, marchi e magazzino, questi beni rimangono nella società.
I principali vantaggi potenziali:
Le criticità da considerare:
L'acquirente assume indirettamente anche l'esposizione ai rischi della società: debiti, contenziosi, passività fiscali, impegni contrattuali e problematiche pregresse.
Per questo una cessione di quote richiede generalmente un'approfondita verifica contabile, fiscale, legale, patrimoniale e operativa.
Occorre inoltre distinguere il valore complessivo dell'impresa dal valore delle quote, considerando posizione finanziaria netta, capitale circolante e altri aggiustamenti concordati.
2. Cessione d'azienda: vendere l'attività produttiva senza trasferire le quote
La seconda possibilità è la cessione dell'azienda o di un ramo d'azienda, spesso ricondotta alla categoria degli asset deal.
In questo caso l'acquirente non acquista necessariamente la società proprietaria, ma un complesso organizzato di beni e rapporti destinato all'esercizio dell'attività vitivinicola.
Possono rientrare nell'operazione impianti, attrezzature, magazzino, marchi, avviamento e, secondo gli accordi, immobili e terreni.
Perché può essere interessante?
Un gruppo vinicolo potrebbe voler acquisire una cantina produttiva, un marchio e una rete commerciale senza acquistare le partecipazioni della società venditrice.
Questa soluzione permette di definire il perimetro dell'attività ceduta, ma non elimina automaticamente ogni responsabilità pregressa. Occorre valutare attentamente la disciplina dei debiti aziendali, dei contratti, dei lavoratori e delle responsabilità fiscali.
Nel settore vitivinicolo bisogna inoltre verificare autorizzazioni, registrazioni, posizioni amministrative e adempimenti necessari per assicurare la continuità produttiva.
3. Vendita patrimoniale: cedere vigneti, terreni e immobili
Esiste poi una terza strada: vendere singolarmente i beni della proprietà.
È una soluzione particolarmente rilevante per le aziende agricole e vitivinicole che dispongono di patrimoni immobiliari importanti, ma presentano una redditività industriale modesta oppure un'attività commerciale poco sviluppata.
La vendita può riguardare:
In questo scenario l'acquirente può essere interessato soprattutto al valore fondiario, alla posizione geografica, alla qualità dei vigneti o alle possibilità di sviluppo della proprietà.
Attenzione però: acquistare un vigneto non significa necessariamente acquisire tutte le autorizzazioni, i diritti e i requisiti necessari per esercitare l'attività vitivinicola o utilizzare determinate denominazioni.
Devono essere verificate anche eventuali prelazioni agrarie, vincoli urbanistici, ipoteche, contratti di affitto e altri diritti di terzi.
4. Le tre operazioni a confronto
|
Aspetto |
Cessione quote |
Cessione azienda |
Vendita immobili |
|
Oggetto |
Partecipazioni societarie |
Attività organizzata |
Singoli beni |
|
Continuità operativa |
Generalmente elevata |
Da organizzare |
Non automatica |
|
Passività pregresse |
Restano nella società |
Responsabilità specifiche previste dalla legge |
Dipendono da beni e vincoli |
|
Marchi e contratti |
Restano nella società |
Secondo disciplina e accordi |
Solo se trasferiti separatamente |
|
Profilo acquirente |
Gruppi e investitori |
Operatori industriali |
Investitori fondiari e immobiliari |
|
Fiscalità |
Dipende da cedente e regime |
Dipende da cedente e struttura |
Dipende da beni e soggetti |
Confronto orientativo: ogni operazione richiede una valutazione specifica della forma giuridica, dei contratti e delle norme applicabili.
5. Il vero problema: il prezzo di vendita non coincide con quanto incassa il proprietario
Due operazioni apparentemente identiche, con un valore concordato di 5 milioni di euro, possono produrre risultati economici molto diversi per il venditore.
Le differenze dipendono, tra l'altro, da chi vende, da quali beni vengono trasferiti, dalle passività, dal regime fiscale applicabile e dagli eventuali costi di riorganizzazione.
Una cessione delle quote detenute da persone fisiche può avere un trattamento fiscale diverso dalla vendita di beni effettuata dalla società. Analogamente, una cessione d'azienda può generare una plusvalenza imponibile in capo alla società venditrice e ulteriori conseguenze fiscali in caso di successiva distribuzione delle somme ai soci.
Anche il trattamento delle aziende agricole e dei terreni richiede particolare attenzione, perché possono intervenire regole specifiche.
Non basta quindi individuare il miglior prezzo di mercato: bisogna valutare il risultato netto, i tempi e i rischi dell'intera operazione.
La scelta della struttura deve essere approfondita con commercialisti, fiscalisti, notai e avvocati specializzati, prima di assumere impegni vincolanti.
6. Quando una cantina possiede molto patrimonio ma produce pochi utili
È una situazione che si incontra frequentemente nel mondo vitivinicolo.
Un'azienda può possedere vigneti di pregio, una cantina moderna, immobili importanti e marchi riconosciuti, ma generare margini economici insufficienti rispetto al capitale investito.
In questi casi vendere tutto come un'unica impresa non è necessariamente la soluzione migliore.
Potrebbe essere opportuno valutare, per esempio, una separazione tra patrimonio immobiliare e attività produttiva, oppure la vendita di alcuni beni non strategici.
Si può anche considerare l'ingresso di un socio industriale o finanziario, mantenendo parte della proprietà.
Sono operazioni che richiedono un'attenta verifica della fattibilità giuridica, fiscale, finanziaria e operativa. Una riorganizzazione effettuata senza una visione complessiva può comportare costi, imposte e difficoltà superiori ai benefici attesi.
7. Prima di vendere, occorre capire chi potrebbe acquistare
La struttura della vendita deve tenere conto anche del mercato degli acquirenti.
Un gruppo vitivinicolo può cercare una cantina già operativa, con capacità produttiva, marchi e clienti consolidati.
Un investitore patrimoniale può essere interessato soprattutto a vigneti e immobili situati in territori di particolare valore.
Un family office può preferire un investimento di lungo periodo, con un patrimonio fondiario significativo e un progetto di sviluppo commerciale o enoturistico.
Un imprenditore del settore beverage potrebbe invece considerare soprattutto gli impianti, la logistica e le possibilità di integrazione industriale.
La stessa proprietà può quindi avere valori e attrattività differenti a seconda del soggetto interessato e del progetto industriale che intende realizzare.
8. Il metodo FORBUS: analizzare prima di proporre la vendita
In FORBUS partiamo da un principio semplice: prima di cercare un acquirente, bisogna comprendere che cosa conviene vendere, a quali condizioni e con quali obiettivi.
Il nostro lavoro consiste nell'affiancare la proprietà per esaminare il patrimonio, l'attività produttiva, i risultati economici, le prospettive commerciali e le possibili alternative.
L'analisi comprende anche il confronto tra differenti scenari: cessione totale, cessione delle quote, vendita dell'azienda, trasferimento di singoli beni, ingresso di investitori o valorizzazione preliminare.
Successivamente, insieme ai professionisti legali, fiscali e tecnici incaricati, è possibile individuare una struttura coerente con gli interessi della proprietà e con le esigenze dei potenziali acquirenti.
L'obiettivo non è semplicemente mettere in vendita una cantina, ma costruire un'operazione sostenibile, comprensibile per il mercato e capace di tutelare il valore maturato dall'imprenditore nel corso degli anni.
Conclusione: prima di decidere come vendere, valutare tutte le alternative
La vendita di una cantina non dovrebbe iniziare dalla pubblicazione di un annuncio o dalla semplice indicazione di un prezzo.
Dovrebbe iniziare con una valutazione strategica che permetta al proprietario di comprendere quali alternative siano realmente praticabili.
Cedere le quote, trasferire l'attività o vendere il patrimonio sono tre strade differenti. Nessuna è automaticamente migliore delle altre.
La scelta corretta dipende dalle caratteristiche dell'impresa, dalla composizione del patrimonio, dalla situazione finanziaria e fiscale, dagli obiettivi della proprietà e dal mercato dei potenziali acquirenti.
Una decisione preparata con metodo può evitare errori costosi e creare le condizioni per una trattativa più efficace.
Stai valutando la vendita della tua cantina?
FORBUS | Confrontiamoci sulla struttura della vendita
Se possiedi una cantina, un'azienda vitivinicola o una tenuta agricola e stai valutando una cessione totale o parziale, possiamo aiutarti a esaminare le alternative prima di avviare il processo.
Un confronto riservato può essere il primo passo per comprendere quale percorso sia più adatto alla tua situazione.
FORBUS – Esperienza, visione strategica e supporto operativo nelle operazioni di valorizzazione, acquisizione e cessione aziendale.
27/10/2026
25/10/2026
24/10/2026
23/10/2026